Domain problemstellungen.de kaufen?
Wir ziehen mit dem Projekt
problemstellungen.de um.
Sind Sie am Kauf der Domain
problemstellungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain problemstellungen.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
MÄRKLIN 78752 H0 Themen-Ergänzungspackung "Feuerwache"Spur: H0 Vorbild: Vierachsiger Niederbordwagen Bauart Rlmms der DB Notfalltechnik, beladen mit 2 Einsatzfahrzeugen. Modell: Vierachsiger Niederbordwagen mit 2 abnehmbaren Einsatzfahrzeugen beladen. Wagen mit Relex-Kupplungen. Länge über Puffer 16,0 cm. Inhalt: 5 gerade Gleise 24188, 4 gerade Gleise 24172, 1 gebogenes Gleis 24224, 1 Weiche rechts 24612 und 1 Prellbock 24977. Kunststoff-Bausatz "Feuerwache". Highlights: Robuste Modelle - bestens geeignet für Kinder ab 6 Jahren. Gleismaterial zum Ausbau der C-Gleisanlage. Vielfältige Spielmöglichkeiten rund um das Thema Feuerwehr. Die Ergänzungspackung ist passend zur Startpackung "Feuerwehr" 29752 und kann darüber hinaus noch mit dem Wagenset 44752 erweitert werden.71,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
NOCH 65614 H0 Themen-Set "Viehverladung"Alles drin zur Gestaltung einer kompletten Szene! Der Güterverkehr ist eines der schönsten Themen für die Modellbahn – und das über alle Epochen hinweg. Passend zum NOCH Fokus-Thema 2016 »Mensch und Tier« erscheinen ein Themen-Set mit einer kleinen Güterrampe aus Hartschaum sowie eine passende Viehverladerampe (Art.-Nr. 14246), Viehverladebrücken und Gatter (Art.-Nr. 14247) als Laser-Cut minis Bausatz. Hinweis: Die Güterrampe ist aus Hartschaum und 2,3 cm hoch. Damit ist sie für Bettungsgleise (z. B. Märklin® C-Gleis) ebenso geeignet wie für Gleise ohne Bettung (z. B. Märklin® K-Gleis). Die Rampe ist aus Hartschaum und kann mit einer Säge leicht nachbearbeitet werden. Sie besteht aus zwei Teilen, die variabel angeordnet werden können.37,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
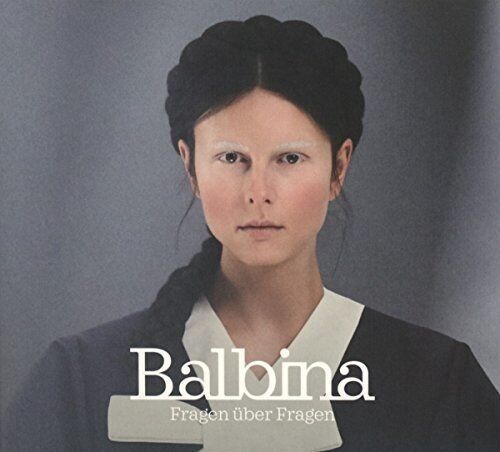
Balbina - Fragen Über Fragen - Preis vom 02.11.2026 12:28:54 hBinding : Audio CD, Label : Four Music (Sony Music), Publisher : Four Music (Sony Music), NumberOfDiscs : 1, NumberOfItems : 1, medium : Audio CD, releaseDate : 2017-02-17, artists : Balbina, languages : german5,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
MÄRKLIN 78752 H0 Themen-Ergänzungspackung "Feuerwache"Spur: H0 Vorbild: Vierachsiger Niederbordwagen Bauart Rlmms der DB Notfalltechnik, beladen mit 2 Einsatzfahrzeugen. Modell: Vierachsiger Niederbordwagen mit 2 abnehmbaren Einsatzfahrzeugen beladen. Wagen mit Relex-Kupplungen. Länge über Puffer 16,0 cm. Inhalt: 5 gerade Gleise 24188, 4 gerade Gleise 24172, 1 gebogenes Gleis 24224, 1 Weiche rechts 24612 und 1 Prellbock 24977. Kunststoff-Bausatz "Feuerwache". Highlights: Robuste Modelle - bestens geeignet für Kinder ab 6 Jahren. Gleismaterial zum Ausbau der C-Gleisanlage. Vielfältige Spielmöglichkeiten rund um das Thema Feuerwehr. Die Ergänzungspackung ist passend zur Startpackung "Feuerwehr" 29752 und kann darüber hinaus noch mit dem Wagenset 44752 erweitert werden.71,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
NOCH 65614 H0 Themen-Set "Viehverladung"Alles drin zur Gestaltung einer kompletten Szene! Der Güterverkehr ist eines der schönsten Themen für die Modellbahn – und das über alle Epochen hinweg. Passend zum NOCH Fokus-Thema 2016 »Mensch und Tier« erscheinen ein Themen-Set mit einer kleinen Güterrampe aus Hartschaum sowie eine passende Viehverladerampe (Art.-Nr. 14246), Viehverladebrücken und Gatter (Art.-Nr. 14247) als Laser-Cut minis Bausatz. Hinweis: Die Güterrampe ist aus Hartschaum und 2,3 cm hoch. Damit ist sie für Bettungsgleise (z. B. Märklin® C-Gleis) ebenso geeignet wie für Gleise ohne Bettung (z. B. Märklin® K-Gleis). Die Rampe ist aus Hartschaum und kann mit einer Säge leicht nachbearbeitet werden. Sie besteht aus zwei Teilen, die variabel angeordnet werden können.37,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
NOCH 65616 H0 Themen-Set “Alm”Alles drin zur Gestaltung einer kompletten Szene! Die NOCH Themen-Sets enthalten alles, was Sie zum Bau einer kompletten kleinen Szene in Ihrer Modell-Landschaft benötigen. Neben Figuren und kleinen Laser-Cut Bausätzen sind auch jede Menge Ausgestaltungs-Details enthalten. Lassen Sie sich inspirieren und dann viel Spaß beim Basteln und Gestalten! Sobald der Schnee geschmolzen ist, werden im Frühsommer in den Alpen auch heute noch Kühe auf die Almen getrieben. Dort verbringen sie den Sommer auf Bergwiesen im Gebirge. Und im Frühherbst werden die Kühe bei der »Viehscheid« oder dem »Almabtrieb« wieder in die Täler geholt. Inhalt: Verpackungseinheit: 1 Stück Länge: 97.00 mm Breite: 60.00 mm Höhe: 40.00 mm37,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Übe immer wieder – mit lustigen Aufgaben„Übe immer wieder – Lustige Aufgaben“ ist ein Förderbuch, das spielerisch die Entwicklung von Aufmerksamkeit, Konzentration, logischem Denken und Feinmotorik unterstützt. Die Kinder lernen durch verschiedene Nachfahr-, Labyrinth-, Zähl- und andere kompetenzfördernde Aufgaben und haben dabei jede Menge Spaß. Der beiliegende abwischbare Stift ermöglicht es, die Aufgaben beliebig oft zu wiederholen – so wird das Üben niemals langweilig. Die farbenfrohen Illustrationen und die freundliche Gestaltung motivieren die Kinder dazu, selbstständig zu arbeiten. Ein idealer Begleiter für unterwegs, für Beschäftigung zu Hause oder für ein spielerisches Vorbereitungstraining auf die Schule. Einbandart: kartoniert Umschlag: kartoniert Seitenzahl: 106,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.